Domain mifb.de kaufen?
Wir ziehen mit dem Projekt
mifb.de um.
Sind Sie am Kauf der Domain
mifb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mifb.de kaufen?
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **

Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Bärenreiter Fauré Messe de RequiemBärenreiter Gabriel Fauré Messe de Requiem op. 48 N 97b: Klavierauszug, Urtext, Version von 1900, mit Stimmen für Soli, Chor und Orchester (Sopran solo, Bariton solo, gemischter Chor (SATB) ), mittlerer bis gehobener Schwierigkeitsgrad, herausgegeben von Christina M. Stahl und Michael Stegemann, bearbeitet von Martin Focke, ISMN 9790006540099, BA09461-90, 19 x 27 cm, 47 Seiten, in lateinischer Sprache14,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
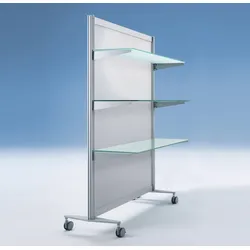
Stellwand Messe mit Fachböden JT-SCG10013DStellwand Messe mit Fachböden JT-SCG10013D Die Stellwand Messe mit Fachböden aus ESG-Glas bietet Ihnen unzählige Möglichkeiten für Ihre Veranstaltungen und Messen. Diese Stellwand Messe mit Fachböden ist ein unverzichtbares Element für eine erfolgreiche Messepräsentation. Sie ermöglicht eine klare Strukturierung Ihres Messestandes und schafft diskrete Bereiche für Beratung und Präsentation. Die variable Anordnung der Fachböden erlaubt es Ihnen, Produkte, Broschüren und Werbematerialien übersichtlich zu präsentieren und dennoch ausreichend Stauraum zu haben. Ihre Fachböden aus ESG-Glas bieten nicht nur eine ansprechende Optik, sondern auch hohe Funktionalität. Die Stellwand Messe mit Fachböden ist nicht nur für Messen geeignet, sondern kann auch auf verschiedenen Veranstaltungen, Ausstellungen und Events eingesetzt werden. Hochwertige Stellwand Messe mit Fachböden ist die perfekte Lösung für eine variable Raumteilung und eine effektive Präsentationsfläche. Mit ihrer hochwertigen Verarbeitung, dem ansprechenden Design und den vielseitigen Einsatzmöglichkeiten setzt sie neue Maßstäbe in der Messe- und Eventbranche. Standardausstattung Stellwand Messe mit Fachböden: + Stellwandmodul mit Funktions-Rahmenprofil + Aluminiumrahmen ca. 4 x 3 und 4,6 x 1,5 cm + einteilige Optik + Dekor Silber + inkl. drei ESG-Glasfachböden + Höhe ca. 150 cm + Breite ca. 100 cm + inkl. zwei Fußausleger mit Rollen Maße: Breite: ca. 100 cm Höhe: ca. 150 cm Tiefe: ca. 35 cm Lieferung: Die Anlieferung erfolgt mit einer Spedition frei Bordsteinkante. Hochwertiger Produkt Made in Germany.899,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
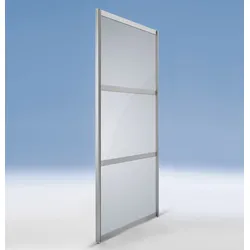
Messe Trennwand JT-SCG10020DSMesse Trennwand JT-SCG10020DS Die hohe Messe Trennwand mit einer beeindruckenden Höhe von ca. 198 cm bietet die ideale Raumteilung für Messen und Ausstellungen. Mit einer Füllung aus Dekor Silber verleiht sie Ihren Veranstaltungen eine stilvolle Note und schaffen eine ansprechende Präsentationsfläche. Die hohe Bauweise schafft eine klare Abgrenzung zwischen verschiedenen Bereichen und ermöglicht es Ihnen, Ihre Produkte und Dienstleistungen optimal zu präsentieren. Die einfache Handhabung ermöglicht es Ihnen, die Trennwände schnell an Ihre individuellen Anforderungen anzupassen und Ihre Ausstellungsfläche flexibel zu gestalten. So können Sie Ihre Messepräsentationen immer wieder neu konfigurieren und auf veränderte Gegebenheiten reagieren. Das Dekor Silber verleiht den Trennwänden eine moderne und professionelle Ausstrahlung, die Ihre Marke und Ihre Produkte hervorhebt. Mit unserer Messe Trennwand schaffen Sie eine beeindruckende Präsentationsfläche, die das Interesse Ihrer Besucher weckt und einen positiven Eindruck hinterlässt. Standardausstattung Messe Trennwand: + Stellwandmodul mit Funktions-Rahmenprofil + Aluminiumrahmen ca. 4 x 3 und 4,6 x 1,5 cm + dreiteilige Optik + Dekor Silber + Höhe ca. 198 cm + Breite ca. 60 cm. Optional 100 cm + inkl. zwei Fußausleger mit Standfüßen Maße: Breite: ca. 60 cm Höhe: ca. 198 cm Tiefe: ca. 35 cm Lieferung: Die Anlieferung erfolgt mit einer Spedition frei Bordsteinkante. Hochwertiger Produkt Made in Germany.499,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Bach Messe h-MollBärenreiter Johann Sebastian Bach Messe h-Moll BWV 232: Klavierauszug, Urtext der NBArev von 2010, mit Stimmen für Soli, Chor und Orchester (Sopran solo I, Sopran Solo II, Alt solo, Tenor solo, Bass solo, gemischter Chor (SSAATTBB) ), mittlerer bis gehobener Schwierigkeitsgrad, herausgegeben von Uwe Wolf, bearbeitet von Andreas Köhs, ISMN 9790006539413, BA05935-90, 19 x 27 cm, 243 Seiten, in lateinischer Sprache18,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Fauré Messe de RequiemBärenreiter Gabriel Fauré Messe de Requiem op. 48 N 97b: Klavierauszug, Urtext, Version von 1900, mit Stimmen für Soli, Chor und Orchester (Sopran solo, Bariton solo, gemischter Chor (SATB) ), mittlerer bis gehobener Schwierigkeitsgrad, herausgegeben von Christina M. Stahl und Michael Stegemann, bearbeitet von Martin Focke, ISMN 9790006540099, BA09461-90, 19 x 27 cm, 47 Seiten, in lateinischer Sprache14,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Stellwand Messe mit Fachböden JT-SCG10013DStellwand Messe mit Fachböden JT-SCG10013D Die Stellwand Messe mit Fachböden aus ESG-Glas bietet Ihnen unzählige Möglichkeiten für Ihre Veranstaltungen und Messen. Diese Stellwand Messe mit Fachböden ist ein unverzichtbares Element für eine erfolgreiche Messepräsentation. Sie ermöglicht eine klare Strukturierung Ihres Messestandes und schafft diskrete Bereiche für Beratung und Präsentation. Die variable Anordnung der Fachböden erlaubt es Ihnen, Produkte, Broschüren und Werbematerialien übersichtlich zu präsentieren und dennoch ausreichend Stauraum zu haben. Ihre Fachböden aus ESG-Glas bieten nicht nur eine ansprechende Optik, sondern auch hohe Funktionalität. Die Stellwand Messe mit Fachböden ist nicht nur für Messen geeignet, sondern kann auch auf verschiedenen Veranstaltungen, Ausstellungen und Events eingesetzt werden. Hochwertige Stellwand Messe mit Fachböden ist die perfekte Lösung für eine variable Raumteilung und eine effektive Präsentationsfläche. Mit ihrer hochwertigen Verarbeitung, dem ansprechenden Design und den vielseitigen Einsatzmöglichkeiten setzt sie neue Maßstäbe in der Messe- und Eventbranche. Standardausstattung Stellwand Messe mit Fachböden: + Stellwandmodul mit Funktions-Rahmenprofil + Aluminiumrahmen ca. 4 x 3 und 4,6 x 1,5 cm + einteilige Optik + Dekor Silber + inkl. drei ESG-Glasfachböden + Höhe ca. 150 cm + Breite ca. 100 cm + inkl. zwei Fußausleger mit Rollen Maße: Breite: ca. 100 cm Höhe: ca. 150 cm Tiefe: ca. 35 cm Lieferung: Die Anlieferung erfolgt mit einer Spedition frei Bordsteinkante. Hochwertiger Produkt Made in Germany.899,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
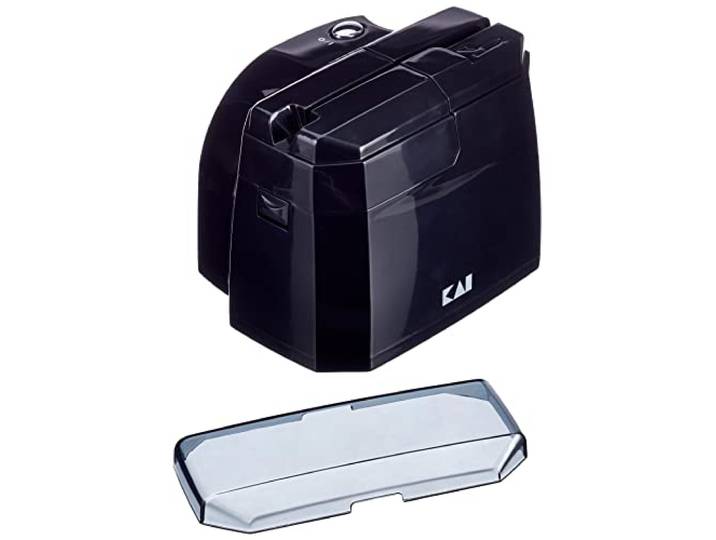
KAI AP-118 Messerschärfer elektrischer MesseKAI AP-118 Messerschärfer elektrischer Messe. Stromversorgung: 230 Volt/50Hz Wechselstrom Stomverbrauch: 60 Watt Kurzeitbetrieb: 2 min Abmessungen: 138 x 111 x 105 mm Gewicht 875 Gramm Farbe:Mehrfarbig99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
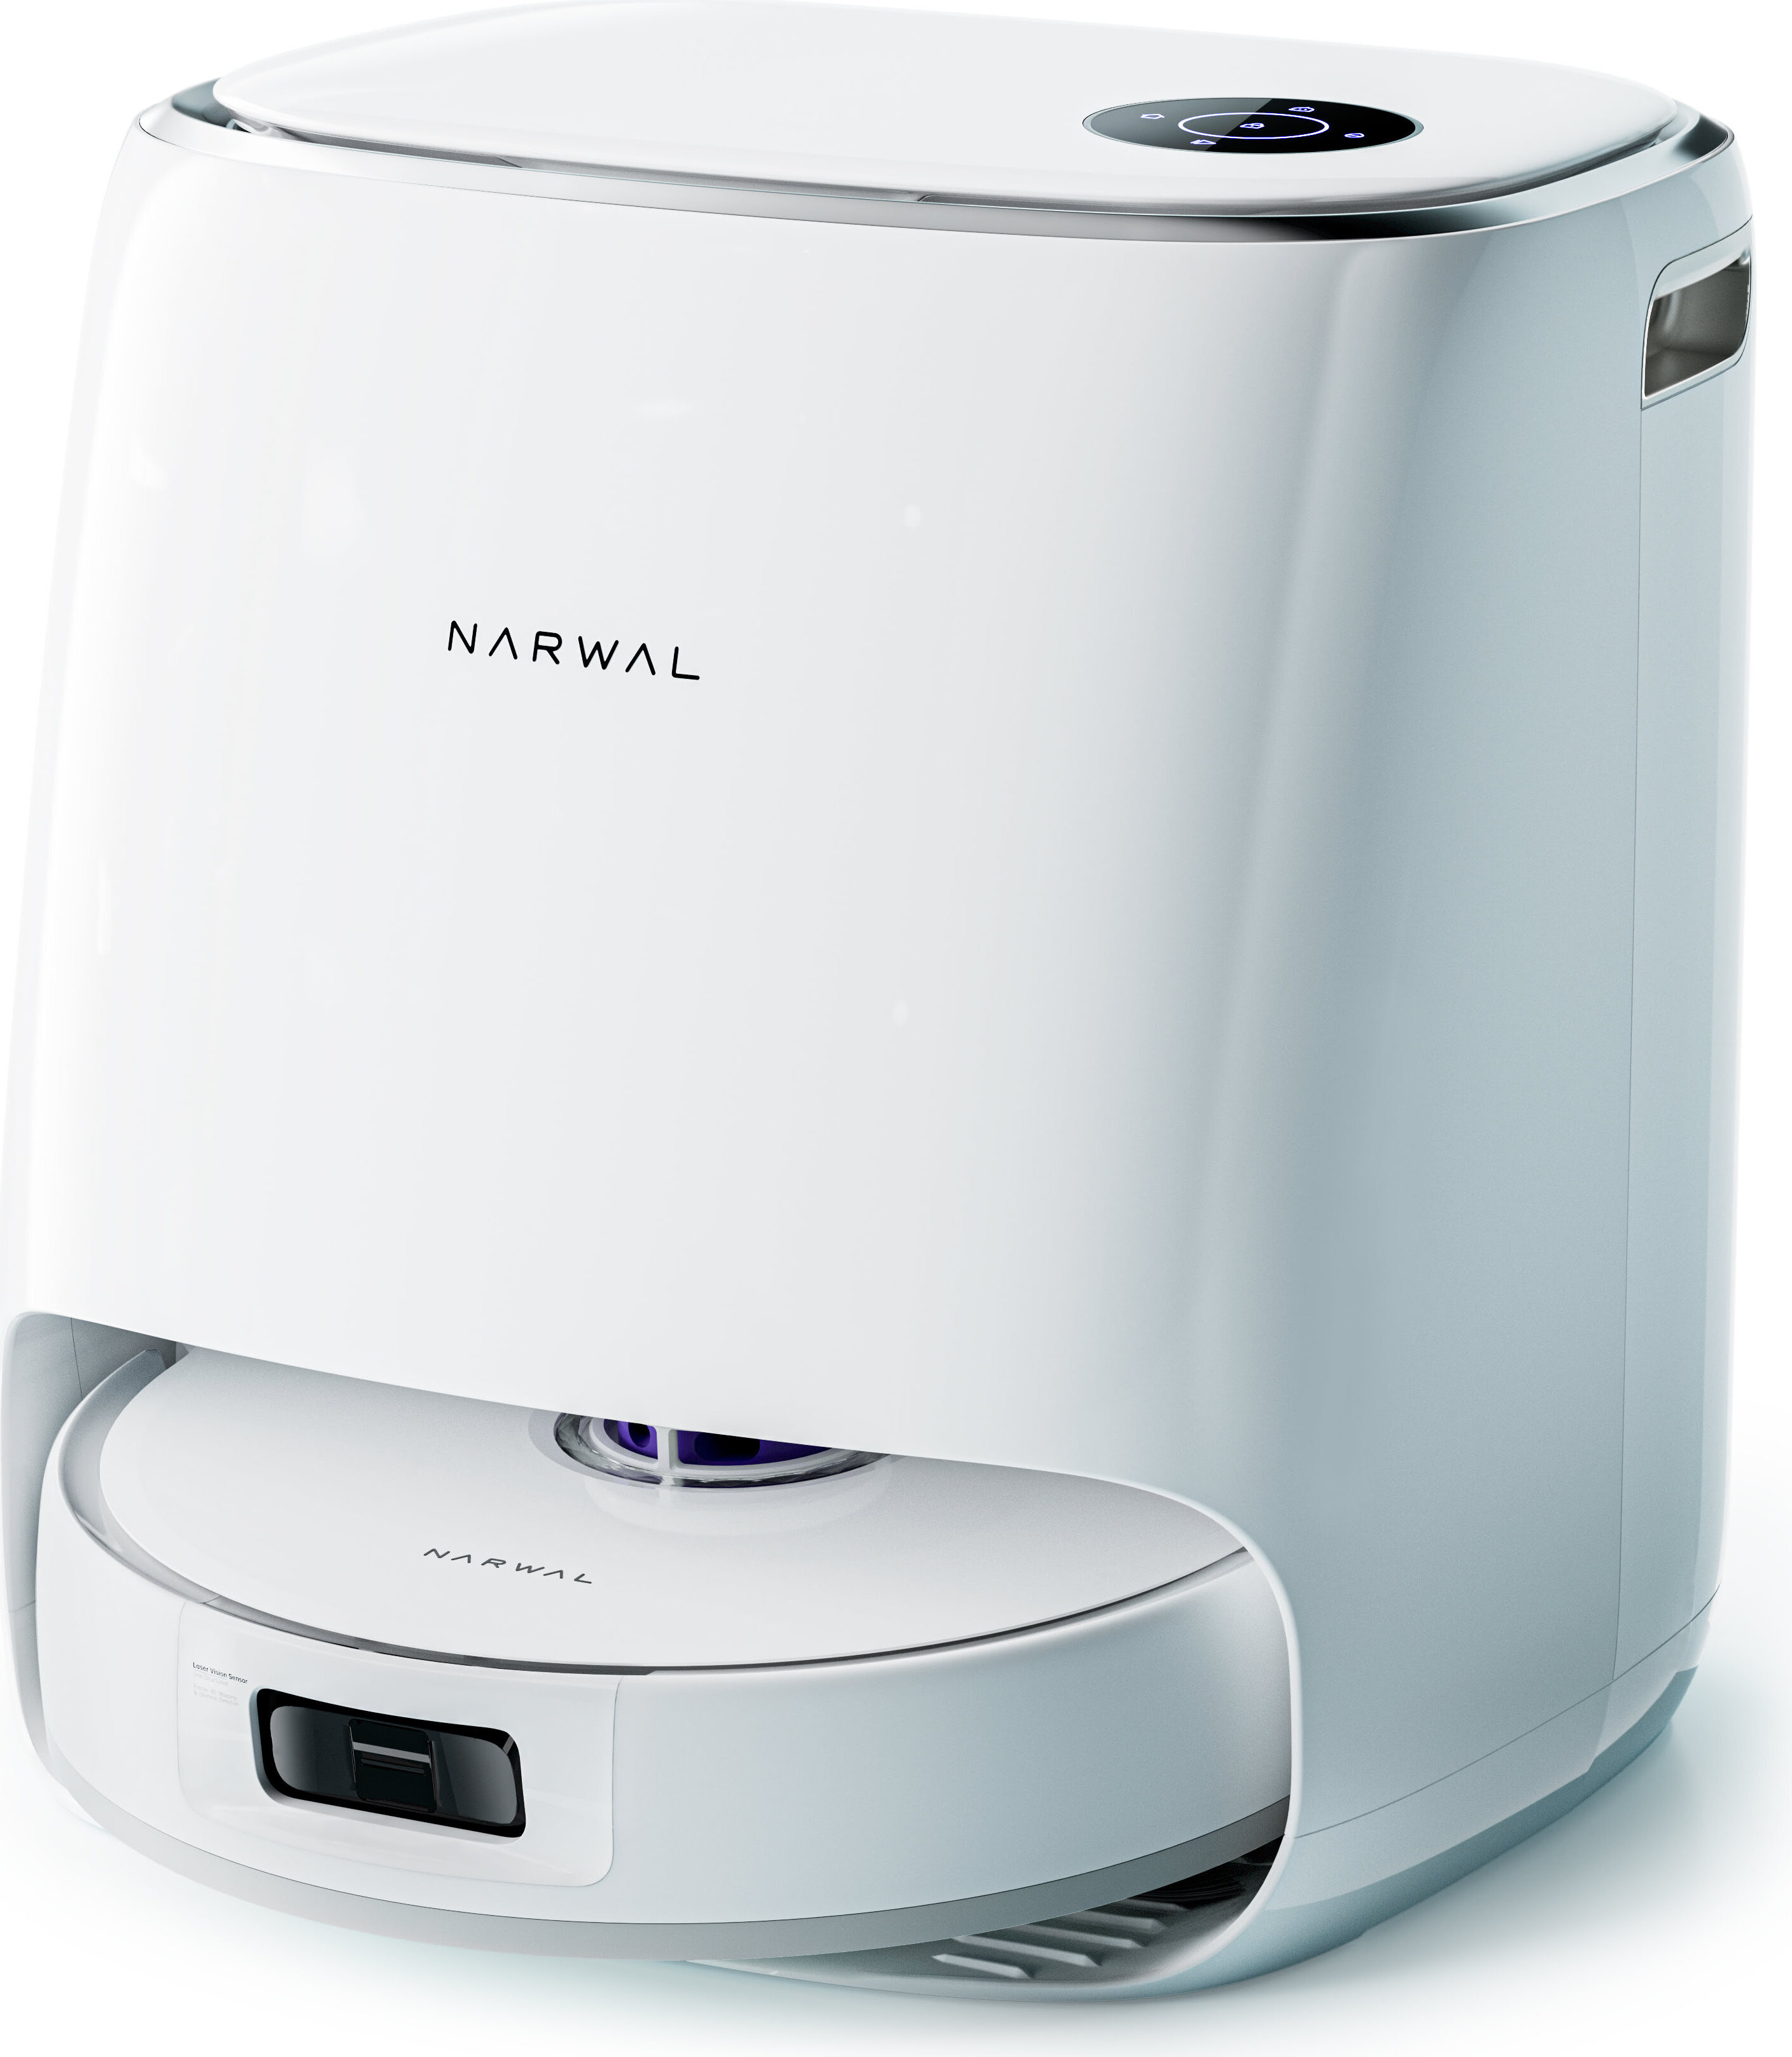
Aussteller Narwal Freo X ultra Extend, Saug- u. Wischroboter, SelbstentleerendBasis-Station:Abmessungen (LxBxH): 41,5 cm x 37,0 cm x 43,4 cmGewicht: ca. 8.500 gFarbe: weißMax. Ausgangsleistung: 65 WEingangsleistung: 75 WTrocknungsgeräusch: Geräuschloser Trocknungsmodus =><39dBTrocknungstemperatur: 40 bis 45 GradTrocknungsleistung: ≤30WStromversorgung: 230 VoltFassungsvermögen des Wassertanks: 4500 ml (sauberes Wasser) & 4050 ml (schmutziges Wasser) Roboter:Abmessungen (LxBxH): 35,0 cm x 35,0 cm x 10,7 cmGewicht: ca. 4250 gFarbe: weiß & grauMax. Ausgangsleistung: 65 WGeräusch (Schallleistung):Navigationsgeräusche:<50dBStaubsaugermodus:<58dBWischbetrieb:<54dBStromversorgung: Eingebauter Lithium-Ionen-AkkuStaubbeutelkapazität: 1L Einweg-StaubbeutelUmschalten zwischen Staubsauger- und Wischmodus: Staubsauger- und Mopproboter-Kombination, kein manueller Wechsel der Teile erforderlich Mit dem Freo X ultra Extend entscheidest du dich für eine "" s-, einen Ladenaussteller oder geöffnetes Vorführgerät. Wir legen viel Wert darauf, dass auch bereits e oder re399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.